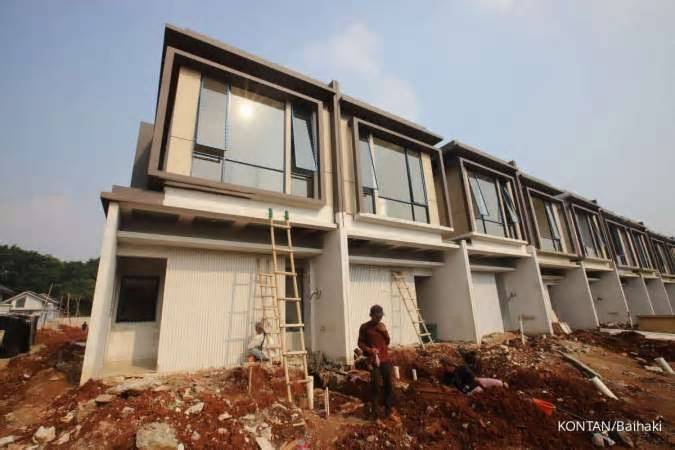
Pemerintah menyiapkan skema bunga kredit pemilikan rumah (KPR) subsidi 6% bagi pekerja dengan penghasilan hingga Rp 17 juta per bulan sebagai salah satu upaya mempercepat kepemilikan rumah nasional. Kebijakan yang ditargetkan mulai berlaku pada 2027 itu berlaku untuk rumah dengan harga maksimal Rp 500 juta. Meski dinilai punya potensi mendorong permintaan, sejumlah pelaku perbankan menilai efektivitasnya akan sangat bergantung pada detail pengaturan, mulai dari lokasi rumah hingga penyesuaian batas harga di tiap daerah.
Awalnya, program ini dirancang untuk pelaku usaha mikro, kecil, dan menengah yang pendapatannya tidak selalu tetap. Namun, pemerintah kemudian memperluas sasaran agar pekerja berpenghasilan tetap juga bisa masuk dalam skema tersebut. Menurut SVP Lembaga Pengembangan Perbankan Indonesia Trioksa Siahaan, perluasan ini bisa membuka akses bagi kelompok menengah yang masih kesulitan membeli rumah komersial, tetapi sudah tidak sepenuhnya cocok untuk rumah subsidi konvensional.
Trioksa menilai kebijakan bunga rendah memang bisa menambah penyaluran KPR berbasis subsidi. Kondisinya juga relevan dengan tren pasar perumahan saat ini. Hingga Agustus 2026, pertumbuhan KPR nasional tercatat 4,2% secara tahunan, sedikit di bawah laju bulan sebelumnya yang sebesar 4,3%. Di sisi lain, penyaluran Fasilitas Likuiditas Pembiayaan Perumahan per 21 September 2026 baru mencapai 154.034 unit, atau sekitar 44% dari target tahunan.
Meski begitu, ia mengingatkan bahwa persoalan utama perumahan subsidi tidak berhenti pada murahnya bunga. Menurutnya, banyak rumah berharga rendah berada di lokasi yang jauh dari pusat aktivitas ekonomi. Karena itu, kebijakan akan lebih kuat jika tidak hanya menekan biaya kredit, tetapi juga memperbaiki pilihan hunian, termasuk rumah tapak, rumah susun, atau apartemen yang dekat dengan transportasi publik. Ia juga menilai batas harga sebaiknya disesuaikan dengan kondisi masing-masing wilayah.
Trioksa turut menekankan pentingnya menjaga keseimbangan pasokan agar insentif bunga tidak justru diikuti kenaikan harga oleh pengembang. Jika suplai rumah tidak memadai, manfaat subsidi bisa berkurang karena harga pasar berisiko ikut terdorong naik. “Rumah murah banyak berada jauh dari pusat pekerjaan,” kata Trioksa kepada Kontan, Minggu (4/10/2026).
Dari kalangan bank pembangunan daerah, Direktur Utama BPD Bali I Nyoman Sudharma juga menilai kebijakan ini perlu aturan yang lebih pas agar bisa diterapkan efektif di lapangan. Ia menyoroti perbedaan harga tanah antardaerah yang membuat satu skema nasional sulit langsung diterapkan secara seragam. Di BPD Bali, pembiayaan perumahan subsidi lewat Kredit Pemilikan Perumahan disebut ikut mendukung pertumbuhan UMKM, dan hingga 2 Oktober 2026 realisasinya sudah mencapai Rp 207 miliar.
Sementara itu, Direktur BPD DIY Raden Agus Trimirjanto melihat bunga yang lebih rendah dapat memperbaiki kemampuan bayar debitur dan pada akhirnya meningkatkan permintaan KPR. Ia menambahkan, realisasi KPR subsidi di BPD DIY sejauh ini belum tinggi karena daya beli masyarakat berpenghasilan rendah masih melemah. Dalam pandangannya, risiko kredit memang bisa turun saat beban cicilan lebih ringan, tetapi keputusan pembiayaan tetap dipengaruhi banyak faktor lain. Saat ini, aturan rumah subsidi masih mensyaratkan penghasilan gabungan debitur tidak lebih dari Rp 10 juta per bulan, sehingga pelonggaran batas pendapatan berpotensi memperluas jangkauan penerima.
Sumber: keuangan.kontan.co.id