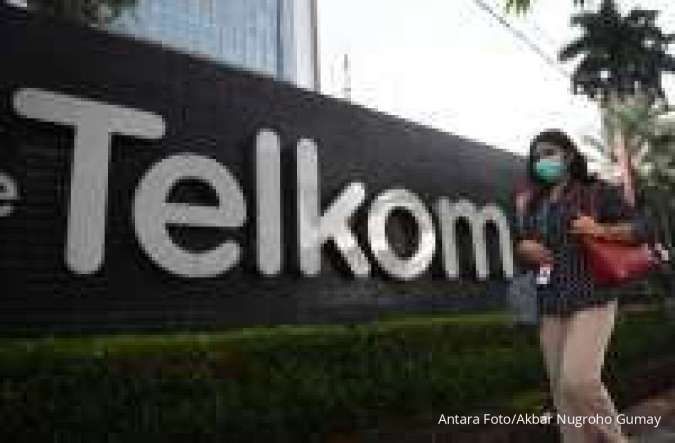
JAKARTA — Saham PT Telkom Indonesia (Persero) Tbk (TLKM) dan PT Satu Visi Putra Tbk (VISI) sama-sama melemah pada perdagangan Rabu, 30 September 2026, saat keduanya menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB). Di Bursa Efek Indonesia, TLKM ditutup turun 3,38% ke Rp2.290 per saham, sedangkan VISI terkoreksi lebih dalam 14,40% menjadi Rp1.040 per saham.
Meski berada di bawah tekanan, agenda yang dibahas kedua emiten cukup berbeda. TLKM membawa keputusan penting terkait pemisahan tahap kedua bisnis Wholesale Fiber Connectivity ke PT Telkom Infrastruktur Indonesia, disertai perubahan susunan pengurus. Dalam rapat itu, pemegang saham menyetujui penunjukan Nanang Hendarno sebagai direktur utama menggantikan Dian Siswarini, sekaligus merombak sejumlah posisi direksi lain.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai langkah TLKM lebih tepat dibaca sebagai restrukturisasi strategis ketimbang pemicu perubahan fundamental dalam waktu dekat. Menurut dia, pasar masih bisa menaruh perhatian pada potensi nilai tambah dari penataan aset fiber, efisiensi operasional, dan monetisasi infrastruktur digital. Prospek perusahaan juga masih ditopang pemulihan bisnis seluler, ekspansi pusat data, serta penguatan jaringan digital.
Kinerja TLKM pada paruh pertama 2026 menunjukkan perbaikan. Pendapatan perusahaan naik 3,9% secara tahunan menjadi Rp75,9 triliun. EBITDA ikut tumbuh 3,8% menjadi Rp37,5 triliun, sementara laba bersih yang sudah dinormalisasi meningkat 6,2% dibandingkan periode yang sama tahun sebelumnya. Meski begitu, investor dinilai tetap perlu mencermati pelaksanaan spin-off dan persaingan di industri telekomunikasi yang masih ketat. Nafan menyebut katalis saham TLKM ke depan bertumpu pada potensi unlock value dari penataan aset dan efisiensi yang lebih baik.
Berbeda dengan TLKM, RUPSLB VISI diarahkan pada perubahan model usaha. Perseroan berencana bertransformasi menjadi holding di sektor kesehatan, dengan langkah awal mengakuisisi 72,91% saham PT Hasna Medika Bakti Cirebon (HMBC). Nilai transaksi tersebut sekitar Rp319 miliar, yang terdiri dari setoran modal Rp255 miliar, pembelian saham eksisting Rp31 miliar, dan konversi utang senilai Rp33 miliar. VISI juga menyiapkan private placement maksimal 307,5 juta saham baru, atau setara 10% dari modal disetor, untuk memperkuat permodalan dan mendukung ekspansi.
Nafan menilai prospek VISI sangat bergantung pada sukses tidaknya transformasi ke bisnis kesehatan. Sektor ini memang berpeluang membuka sumber pertumbuhan baru, tetapi risikonya juga besar, mulai dari skala akuisisi yang harus sebanding dengan kekuatan ekuitas hingga kemungkinan dilusi dari penerbitan saham baru. Kondisi bisnis inti VISI pun belum solid. Pada semester I-2026, pendapatan perusahaan turun 11,04% menjadi Rp139,03 miliar dan rugi bersih tercatat sekitar Rp4,17 miliar.
Dengan latar belakang itu, pergerakan saham VISI ke depan diperkirakan lebih dipengaruhi ekspektasi pasar terhadap transformasi healthcare ketimbang kinerja historisnya. Nafan menilai investor perlu menunggu realisasi akuisisi HMBC, kontribusi terhadap pendapatan dan laba, struktur pendanaan, serta dampak dilusi sebelum menilai keberlanjutan perbaikan fundamental. Untuk TLKM, ia merekomendasikan add dengan target harga Rp3.030 per saham, sedangkan VISI juga diberi rekomendasi add dengan target harga Rp1.380 per saham.
Sumber: investasi.kontan.co.id